Zuckersteuer 2027: Ab wann, worauf – und was könnte bald der Liter Cola kosten?
Stand: 18. Oktober 2026. Die folgenden Angaben beschreiben den aktuellen Regelungsvorschlag. Das Gesetzgebungsverfahren zur konkreten Ausgestaltung ist noch nicht abgeschlossen. Sämtliche künftigen Verkaufspreise sind ausdrücklich gekennzeichnete Rechenbeispiele.
Die Flasche Cola landet fast nebenbei im Einkaufswagen. Dazu ein Eistee für unterwegs und die Limonade fürs Wochenende. Erst an der Kasse fällt auf, wie viel aus solchen kleinen Gewohnheiten zusammenkommt. Mit der geplanten Zuckersteuer 2027 könnte dieser Teil des Einkaufs noch einmal teurer werden. Aber wann genau? Welche Getränke wären betroffen? Und bedeutet eine Steuer von 32 Cent tatsächlich, dass ein Liter Cola nur 32 Cent mehr kostet?
Die Antworten hängen an Details, die in vielen Schlagzeilen untergehen: am Zuckergehalt, an Ausnahmen, an der Mehrwertsteuer und daran, wie Hersteller und Handel ihre Preise gestalten. Wer diese Unterschiede kennt, kann die eigene Belastung abschätzen und Angebote vernünftig vergleichen. Dafür braucht es weder Panikkäufe noch einen vollständigen Verzicht auf alles, was süß schmeckt.
Zuckersteuer 2027: Die wichtigsten Antworten auf einen Blick
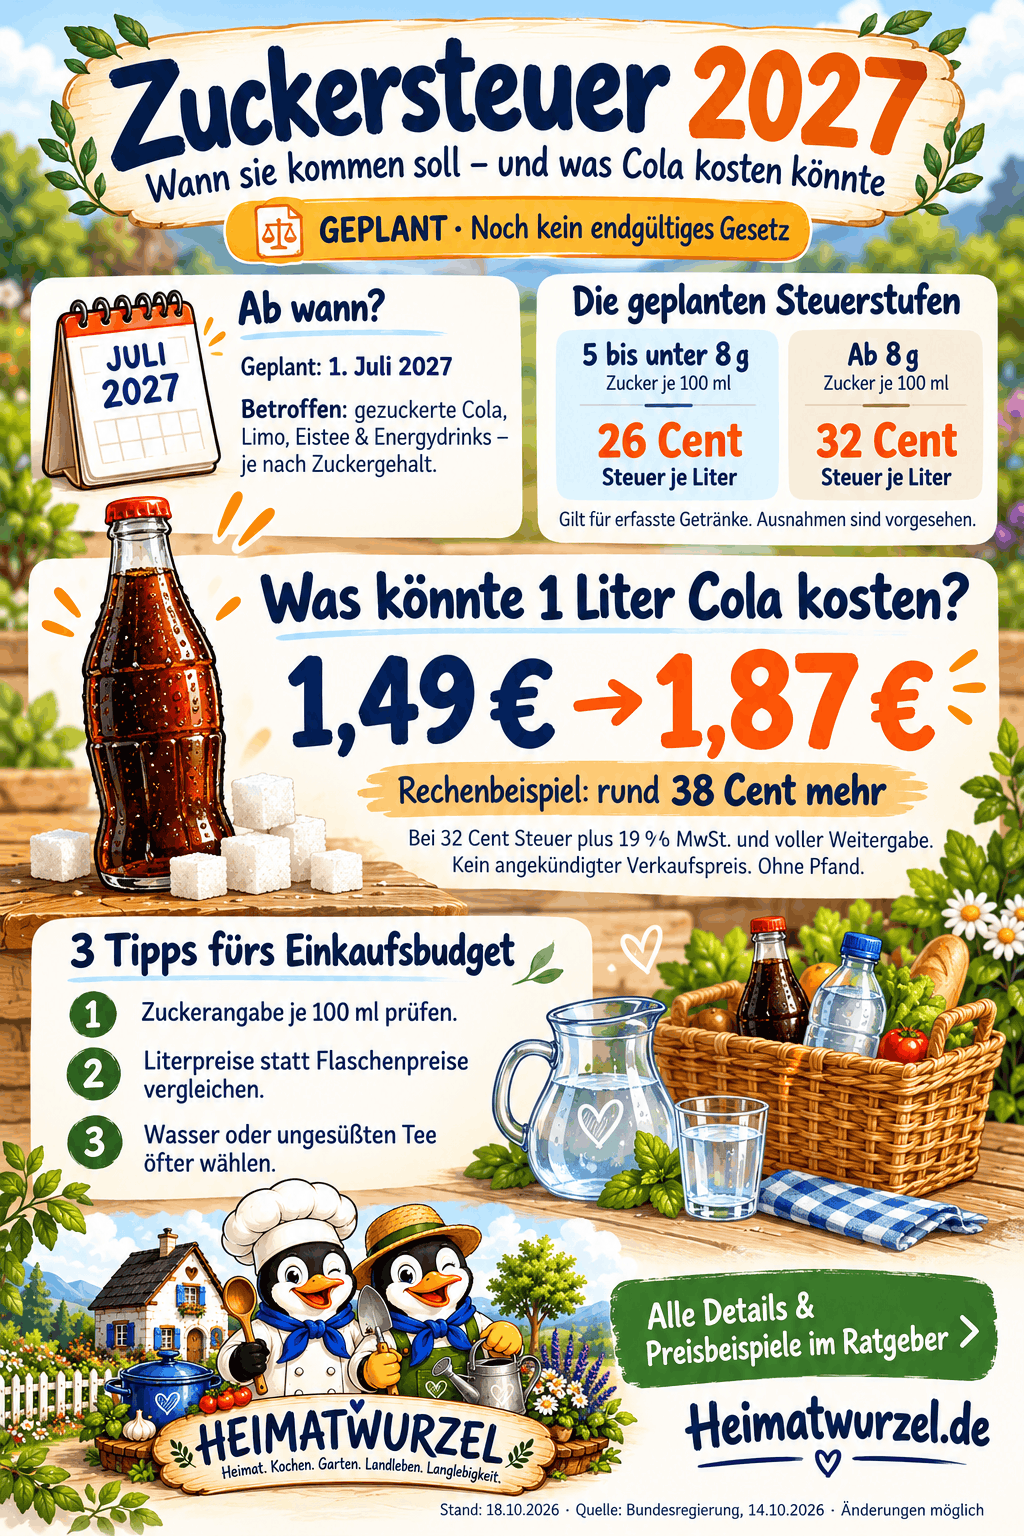
- Ab wann? Vorgesehen ist der 1. Juli 2027.
- Schon endgültig beschlossen? Nein. Das Kabinett hat am 14. Oktober 2026 eine Formulierungshilfe gebilligt; die konkrete gesetzliche Regelung muss das parlamentarische Verfahren noch durchlaufen.
- Worauf? Vor allem auf bestimmte gezuckerte Erfrischungsgetränke, etwa Cola, Limonade, Eistee und Energydrinks.
- Wie hoch? Geplant sind 26 Cent je Liter bei 5 bis unter 8 Gramm Gesamtzucker je 100 Milliliter und 32 Cent ab 8 Gramm.
- Was bedeutet das im Laden? Bei unveränderter Rezeptur und vollständiger Weitergabe einschließlich 19 Prozent Mehrwertsteuer rechnerisch rund 31 beziehungsweise 38 Cent mehr je Liter.
- Werden Zucker, Kuchen und Marmelade ebenfalls besteuert? Sie gehören nicht zum beschriebenen Modell einer Zuckergetränkesteuer.
Ein Liter Cola mit einem angenommenen bisherigen Preis von 1,49 Euro könnte damit rechnerisch etwa 1,87 Euro kosten. Voraussetzung: Das Getränk fällt in die obere Steuerstufe, die Belastung wird vollständig weitergegeben und alle übrigen Preisbestandteile bleiben gleich. Das ist keine Preisankündigung eines Herstellers oder Supermarkts.
Ab wann soll die Zuckersteuer gelten – und was fehlt noch?
Der aktuelle Zeitplan nennt den 1. Juli 2027. Ein Start am 1. Januar 2027 ist damit ebenso wenig der gegenwärtige Plan wie ein pauschaler Beginn erst 2028. Die Jahreszahl 2028 taucht noch in älteren Meldungen auf, weil frühere Regierungsvorstellungen diesen Zeitpunkt vorsahen.
Am 14. Oktober 2026 beschloss die Bundesregierung eine Formulierungshilfe für einen Änderungsantrag zum Haushaltsbegleitgesetz 2027. Vereinfacht gesagt: Das Kabinett hat sich auf einen Regelungsvorschlag verständigt, den die Regierungsfraktionen in die parlamentarischen Beratungen einbringen sollen.
Das ist ein konkreter politischer Schritt. Es ist aber noch nicht gleichbedeutend mit einem abschließend verabschiedeten und verkündeten Gesetz. Bis zum Abschluss des Verfahrens können sich Einzelheiten ändern. Auch frühere Beschlüsse zur Stabilisierung der gesetzlichen Krankenversicherung ersetzen nicht automatisch die ausstehende Ausgestaltung der Getränkesteuer.
Für Ihre Haushaltsplanung genügt deshalb vorerst diese Unterscheidung: Mit möglichen Mehrkosten ab Mitte 2027 rechnen; einen bestimmten Ladenpreis noch nicht als feststehend behandeln.
Wie hoch wäre die Zuckersteuer? Die beiden Stufen verständlich erklärt
Der geplante Tarif richtet sich nach der Zuckerkonzentration des erfassten Getränks. Entscheidend ist die Angabe je 100 Milliliter, nicht die Gesamtmenge Zucker in einer einzelnen Dose.
| Gesamtzucker je 100 ml | Neue Verbrauchsteuer je Liter | Rechnerischer Aufpreis mit 19 % MwSt. bei voller Weitergabe |
|---|---|---|
| Unter 5 g | 0,00 € | 0,00 € aus dieser Steuer |
| 5 g bis unter 8 g | 0,26 € | 0,3094 €, rund 31 Cent |
| Ab 8 g | 0,32 € | 0,3808 €, rund 38 Cent |
Genau 5 Gramm würden bereits in die erste Stufe fallen, genau 8 Gramm in die zweite. Die beiden Beträge werden nicht addiert. Für ein erfasstes Getränk mit 10 Gramm Zucker je 100 Milliliter wären also 32 Cent je Liter vorgesehen, nicht 58 Cent.
Die gelegentlich noch genannten 38 Cent reine Zuckersteuer stammen aus einer früheren Planungsfassung mit drei Stufen. Sie sind nicht mit den rund 38 Cent möglichem Verbraucheraufpreis aus 32 Cent Steuer zuzüglich Mehrwertsteuer zu verwechseln. Die ähnlich klingenden Zahlen beschreiben unterschiedliche Dinge.
Welche Getränke sollen betroffen sein – und welche Ausnahmen sind geplant?
„Zuckersteuer“ ist die griffige Kurzbezeichnung. Gemeint ist hier eine Zuckergetränkesteuer, keine allgemeine Steuer auf jedes Lebensmittel mit Zucker. Auch bei Getränken reicht der Blick auf den Zuckergehalt allein nicht immer aus.
| Produktgruppe | Geplante Behandlung |
|---|---|
| Gezuckerte Cola, Limonade, Eistee, Energydrinks | Grundsätzlich erfasst, sofern die Zuckerschwelle erreicht wird |
| Fruchtnektar, gesüßte Schorlen und Saftkonzentrate mit Zuckerzusatz | Grundsätzlich im vorgesehenen Anwendungsbereich; Zusammensetzung beachten |
| Zuckerhaltiger Getränkesirup und entsprechende Konzentrate | Sollen ebenfalls erfasst werden, auch für Sprudler und Gastronomie |
| Reine Frucht- und Gemüsesäfte, reine Saftkonzentrate, Schorlen ohne zusätzliche Süßung | Ausnahmen vorgesehen |
| Milch, Hafer- und Reisdrinks sowie entsprechende Mischgetränke | Ausnahmen vorgesehen |
| Zuckerfreie, mit Süßungsmitteln gesüßte Getränke | Sollen nicht unter die neue Steuer fallen |
| Alkoholhaltige Getränke und entsprechende alkoholfreie Alternativen samt Mischgetränken | Ausnahmen vorgesehen; andere Steuern können bestehen |
| Wasser und ungesüßter Tee | Keine zusätzliche Belastung durch diese Zuckergetränkesteuer |
Steuerlich ausgenommen bedeutet nicht zuckerfrei. Eine reine Saftflasche kann viel Zucker enthalten, obwohl sie nach diesem Modell ausgenommen wäre. Umgekehrt ist nicht jeder Eistee automatisch steuerpflichtig: Die jeweilige Rezeptur zählt.
Bei Produkten, die gleichzeitig Zucker und Süßstoffe enthalten, sollte niemand aus dem Wort „Süßungsmittel“ allein auf eine vollständige Befreiung schließen. Die veröffentlichten Zusammenfassungen klären nicht jede Mischrezeptur. Für solche Grenzfälle wird die endgültige gesetzliche Definition maßgeblich sein.
Auch Sirup verlangt einen gesonderten Blick: Eine Flasche Konzentrat ergibt mehrere Liter Getränk. Deshalb wäre es voreilig, ihren möglichen Aufpreis einfach anhand des Flascheninhalts mit dem Tarif eines trinkfertigen Softdrinks gleichzusetzen. Für den privaten Kostenvergleich ist schon heute der Preis je tatsächlich zubereitetem Liter hilfreicher.
Was könnte ein Liter Cola ab 2027 kosten?
Die belastbare Antwort lautet: Es gibt keinen einheitlichen künftigen Colapreis. Marke, Gebinde, Verkaufsstelle, Angebot und Rezeptur unterscheiden sich. Ein Rechenmodell zeigt jedoch, welche Größenordnung allein die neue Steuer haben könnte.
Warum aus 32 Cent rechnerisch rund 38 Cent werden
Bei einem regulär mit 19 Prozent Umsatzsteuer verkauften Softdrink erhöht eine vollständig in den Nettopreis eingerechnete Verbrauchsteuer auch die Umsatzsteuerbasis. Für die obere Stufe ergibt sich:
0,32 € × 1,19 = 0,3808 € zusätzlicher Bruttopreis je Liter.
Man schlägt also nicht noch einmal 19 Prozent auf den gesamten bisherigen Ladenpreis auf. Dieser enthält die Mehrwertsteuer bereits. In unserer Rechnung wird ausschließlich die zusätzliche Belastung umgerechnet.
| Angenommener bisheriger Literpreis | Rechnerischer Aufpreis | Möglicher neuer Literpreis, gerundet |
|---|---|---|
| 0,79 € | 0,3808 € | 1,17 € |
| 0,99 € | 0,3808 € | 1,37 € |
| 1,49 € | 0,3808 € | 1,87 € |
| 1,99 € | 0,3808 € | 2,37 € |
Die Ausgangspreise sind bewusst frei gewählte Beispiele, keine erhobenen aktuellen Marktpreise. Hersteller und Handel können die Belastung teilweise auffangen, auf verschiedene Produkte verteilen oder ihre Preisgestaltung umfassender verändern. Auch weniger Zucker in der Rezeptur könnte die Einordnung verändern. Die Rechnung beschreibt deshalb ein Szenario, keine verbindliche Vorhersage und keine Obergrenze jeder denkbaren Preiserhöhung.
Was wäre das für eine Dose oder eine große Flasche?
| Inhalt | Reine Verbrauchsteuer | Aufpreis einschließlich 19 % MwSt., gerundet |
|---|---|---|
| 0,25 Liter | 0,0800 € | 0,10 € |
| 0,33 Liter | 0,1056 € | 0,13 € |
| 0,50 Liter | 0,1600 € | 0,19 € |
| 1,00 Liter | 0,3200 € | 0,38 € |
| 1,50 Liter | 0,4800 € | 0,57 € |
| 2,00 Liter | 0,6400 € | 0,76 € |
Eine 0,33-Liter-Dose zum angenommenen Preis von 0,99 Euro läge damit rechnerisch bei etwa 1,12 Euro, jeweils ohne Pfand. Bei einem Sechserpack mit 1,5-Liter-Flaschen wären es für insgesamt neun Liter rund 3,43 Euro zusätzlich.
Pfand sollte bei diesem Vergleich getrennt bleiben: Es ist ein rückzahlbarer Betrag, während die Steuerbelastung Bestandteil der Konsumausgabe wäre. Rechnen Sie außerdem zuerst mit den ungerundeten Werten und runden Sie erst das Endergebnis. Sonst summieren sich bei größeren Mengen vermeidbare Rundungsfehler.
Was würde die Zuckersteuer einen Haushalt im Monat kosten?
Ein gelegentliches Glas und ein täglich nachgekaufter Getränkevorrat haben sehr unterschiedliche Auswirkungen auf das Budget. Entscheidend ist die im gesamten Haushalt gekaufte Menge der betroffenen Produkte.
| Betroffene Getränke pro Monat | Mehrkosten im Monat | Mehrkosten über zwölf Monate |
|---|---|---|
| 10 Liter | 3,81 € | 45,70 € |
| 30 Liter | 11,42 € | 137,09 € |
| 60 Liter | 22,85 € | 274,18 € |
Die Jahresbeträge sind volle Zwölfmonatswerte. Für das geplante Einführungsjahr 2027 wäre bei einem Start im Juli und gleichmäßigen monatlichen Einkäufen nur ein halbes Jahr anzusetzen: Bei 30 Litern monatlich wären das rund 68,54 Euro. Sonderangebote, andere Rezepturen oder ein veränderter Einkauf können das Ergebnis verschieben.
Sie können verschiedene Getränke getrennt rechnen: Angenommen, Ihr Haushalt kauft monatlich 20 Liter aus der oberen und zehn Liter aus der unteren Stufe. Dann ergibt sich 20 × 0,32 × 1,19 + 10 × 0,26 × 1,19 = 10,71 Euro möglicher monatlicher Aufpreis.
Für eine brauchbare Bestandsaufnahme reichen zwei Wochen: Notieren Sie Produkt, Menge und Preis ohne Pfand. Berücksichtigen Sie auch Getränke am Kiosk, an der Tankstelle und beim Essen außer Haus. Hochgerechnet wird daraus kein perfekter Jahresplan, aber eine viel bessere Entscheidungsgrundlage als eine Schätzung aus dem Gedächtnis.
In fünf Schritten prüfen, wie süß und wie teuer Ihr Getränk wirklich ist
- Produktart lesen. Handelt es sich um Limonade, Nektar, reinen Saft oder ein Milchmischgetränk? Der große Fruchtaufdruck auf der Vorderseite beantwortet diese Frage nicht zuverlässig.
- Die Zeile „davon Zucker“ suchen. Vergleichen Sie die Werte je 100 Milliliter. Unterschiedliche Portionsgrößen auf Verpackungen erschweren sonst den Vergleich.
- Auf die tatsächliche Trinkmenge umrechnen. Für 500 Milliliter multiplizieren Sie den 100-ml-Wert mit fünf; für einen Liter mit zehn.
- Zutaten ergänzend prüfen. Die Nährwerttabelle umfasst den Zucker aus sämtlichen Zutaten. Die Zutatenliste hilft zu erkennen, wodurch gesüßt wurde. Sie nennt nicht automatisch die genaue Menge zugesetzten Zuckers.
- Literpreis und Flascheninhalt nebeneinander betrachten. Eine günstig wirkende kleine Flasche kann je Liter teuer sein. Eine günstige Großflasche spart nur, wenn der Inhalt tatsächlich sinnvoll genutzt wird.
Ein bewusst gewähltes Zahlenbeispiel: Eine Cola mit 10,6 Gramm Zucker je 100 Milliliter liefert in einem 250-Milliliter-Glas 26,5 Gramm, in einer halben Literflasche 53 Gramm und in einem Liter 106 Gramm Zucker. Andere Rezepturen haben andere Werte; die eigene Flasche ist die maßgebliche Vergleichsgrundlage.
Die WHO empfiehlt, freie Zucker auf weniger als zehn Prozent der täglichen Energiezufuhr zu begrenzen. Bei beispielhaften 2.000 Kilokalorien entspricht das weniger als 50 Gramm. Das ist keine täglich benötigte Zuckermenge und keine pauschale Grammempfehlung für Kinder. Eine weitere Senkung unter fünf Prozent gilt als zusätzliche, bedingte Empfehlung.
Zu den freien Zuckern zählen auch Zucker in Honig, Sirup und Fruchtsaft. Der Wechsel von Haushaltszucker zu Honig macht ein Getränk deshalb nicht automatisch zu einer geeigneten Alltagsalternative. Wasser und ungesüßte Kräuter- oder Früchtetees sind die naheliegenden Durstlöscher.
Getränkekosten senken: Ein alltagstauglicher Plan statt großer Vorsätze
1. Den häufigsten Kauf zuerst verändern
Beginnen Sie bei dem Getränk, das regelmäßig und fast automatisch im Einkaufswagen landet. Eine kleine Änderung an einer täglichen Gewohnheit lässt sich leichter überprüfen als zehn neue Regeln gleichzeitig. Stellen Sie für eine Woche eine passende Alternative bereit und halten Sie fest, wie oft sie tatsächlich genutzt wird.
Wer beispielsweise zehn Liter eines Getränks zu angenommenen 1,49 Euro je Liter durch eine Alternative ersetzt, die insgesamt 2 Euro kostet, spart zunächst 12,90 Euro. Im Szenario mit voller Weitergabe der oberen Steuerstufe wären es bei denselben Mengen rund 16,71 Euro. Das sind Modellwerte: Tee, Wasser, Energie und gegebenenfalls Kohlensäure müssen mit ihren tatsächlichen Kosten eingesetzt werden.
2. Eine kalte und eine warme Alternative griffbereit halten
Der praktische Engpass ist oft die Vorbereitung. Eine saubere, gefüllte Wasserflasche für unterwegs verhindert eher einen spontanen Kauf als ein guter Vorsatz zu Hause. Im Kühlschrank kann abgekühlter, ungesüßter Tee bereitstehen. Bereiten Sie ihn nach den Hinweisen auf der Packung zu.
Wenn Sie Eistee selber machen, können Sie die Süßung bewusst weglassen. Übernehmen Sie bei Rezeptvarianten nicht automatisch Sirup oder Honig: Der entscheidende Vorteil ist, die Zusammensetzung selbst zu bestimmen.
Für die kühlere Jahreszeit passt unser Ratgeber zum Hagebuttentee selber machen. Wer Freude an solchen Vorräten hat, verbindet ein überschaubares Herbstprojekt mit einer Alternative zur gekauften Limonade. Niemand muss dafür den gesamten Haushalt auf Selbstversorgung umstellen.
3. Selbst gemachte Limonade ehrlich rechnen
Ein Krug mit Zitronenscheiben sieht frisch aus. Ob sein Inhalt wenig Zucker enthält, entscheidet die Rezeptur. Wenn Sie 60 Gramm Zucker auf einen Liter fertiges Getränk geben, sind das bereits sechs Gramm je 100 Milliliter – zuzüglich des Zuckers aus weiteren Zutaten.
Nutzen Sie unsere Limonaden-Rezepte zum Selbermachen deshalb als Baukasten. Messen Sie die Süßung ab, notieren Sie die fertige Gesamtmenge und probieren Sie bei der nächsten Zubereitung eine kleinere Zuckermenge. Ein Austausch gegen Agavendicksaft oder Honig ist keine automatische Zuckerreduktion.
4. Mit Kräutern Geschmack ausprobieren
Einige gewaschene Minzblätter oder etwas Zitronenmelisse können geschmacklich Abwechslung bringen. Wählen Sie sicher bestimmte, zum Verzehr geeignete Kräuter. Dafür genügt ein kleiner Topf; unser Ratgeber zum Kräutergarten auf dem Balkon hilft beim Einstieg.
Betrachten Sie solche Getränke als frische Küchenzubereitung: saubere Gefäße verwenden, kühl halten und zeitnah verbrauchen. Eine dekorierte Karaffe ist kein haltbarer Vorrat und braucht keine übertriebenen Gesundheitsversprechen.
5. Genuss bewusst einplanen
Wenn Sie gelegentlich eine Cola möchten, kann eine bewusst gewählte Portion besser zu Ihrem Alltag passen als ein großer Vorrat. Legen Sie die Einkaufsmenge vor dem Einkauf fest. Bei Kindern hilft es, die alltäglichen Getränke gemeinsam auszuwählen, ohne Essen und Trinken mit Schuldgefühlen zu verbinden.
Für weitere praktische Ideen rund um Küche, Garten und Eigenanbau können Sie die Themen der Heimatwurzel Akademie entdecken. Schon ein kleines, tatsächlich umgesetztes Projekt ist ein sinnvoller Anfang.
Fünf häufige Denkfehler – und wie Sie sie vermeiden
- „Bio und regional sind automatisch ausgenommen.“ Solche Eigenschaften ersetzen keine steuerliche Produktprüfung. Auch eine handwerkliche Limonade kann viel Zucker enthalten; für kleine Hersteller sind gesonderte Regeln geplant.
- „Ein Zero-Getränk muss preislich unverändert bleiben.“ Keine direkte neue Steuer bedeutet keine Preisgarantie. Unternehmen gestalten ihre Sortimente und Preise selbst.
- „Saft ohne Zuckerzusatz enthält keinen Zucker.“ Prüfen Sie die Nährwerttabelle. Die fehlende zusätzliche Süßung beseitigt den natürlichen Fruchtzucker nicht.
- „Ich spare, indem ich vorab möglichst viel Cola lagere.“ Ein Vorrat bindet Geld und Platz. Vergleichen Sie eine vermeintliche Ersparnis mit Ihrer tatsächlichen Nutzung, statt sich von einem noch offenen Starttermin treiben zu lassen.
- „Jede spätere Preiserhöhung ist die Zuckersteuer.“ Vergleichen Sie gleiche Gebinde, Rezepturen und Verkaufsbedingungen. Ein Aktionspreis von heute und ein regulärer Preis im nächsten Sommer ergeben keinen sauberen Steuervergleich.
Was Erfahrungen aus Großbritannien tatsächlich zeigen
Großbritannien erhebt seit 2018 eine gestaffelte Abgabe auf bestimmte Softdrinks. Eine amtliche Auswertung beziffert den Rückgang des absatzgewichteten durchschnittlichen Zuckergehalts je 100 Milliliter im erfassten Getränkebereich zwischen 2015 und 2024 auf 47,4 Prozent.
Das ist ein bemerkenswerter Befund, aber keine Aussage, dass die gesamte Bevölkerung fast halb so viel Zucker konsumiert. Die Kennzahl beschreibt eine bestimmte Produktgruppe und berücksichtigt, welche Getränke wie häufig verkauft wurden. Sie beweist für sich genommen auch nicht, welcher Anteil der Veränderung allein auf die Steuer zurückgeht.
Eine veröffentlichte kontrollierte Zeitreihenanalyse für 2015 bis 2019 fand bei Getränken der höchsten britischen Abgabenstufe eine Preisweitergabe von ungefähr 31 Prozent der Abgabe. Diese konkrete Untersuchung zeigt, weshalb die Steuerhöhe nicht automatisch der Ladenpreiserhöhung entspricht. Ihr Ergebnis ist keine Prognose für deutsche Preise.
Für Deutschland ist daraus vor allem eine Frage abzuleiten: Ändern sich nur die Preisschilder oder auch die Rezepturen und die tatsächlich gekauften Zuckermengen? Eine seriöse Bewertung muss diese Entwicklungen getrennt beobachten.
FAQ: Häufige Fragen zur Zuckersteuer 2027
Gilt die Zuckersteuer bereits?
Die hier beschriebene neue Zuckergetränkesteuer gilt zum Recherchezeitpunkt noch nicht. Der aktuelle Vorschlag sieht eine Erhebung ab dem 1. Juli 2027 vor; die konkrete gesetzliche Ausgestaltung ist noch nicht abschließend verabschiedet.
Wird eine Flasche Cola genau 32 Cent teurer?
Nein. Der Betrag bezieht sich auf einen Liter in der oberen Stufe. Flascheninhalt, Mehrwertsteuer, Rezeptur und tatsächliche Preisweitergabe bestimmen den möglichen Aufpreis. Bei 1,5 Litern wären im dargestellten Szenario rund 57 Cent zusätzlich denkbar.
Muss ich als Privatperson eine Zuckersteuererklärung abgeben?
Für den gewöhnlichen Getränkeeinkauf ist das nicht vorgesehen. Nach dem veröffentlichten Modell sollen Hersteller beziehungsweise der Großhandel Steuerschuldner sein. Verbraucher wären über die Verkaufspreise betroffen.
Werden auch Cola Zero und andere zuckerfreie Softdrinks besteuert?
Zuckerfreie, mit Süßungsmitteln gesüßte Getränke sollen nicht unter die neue Steuer fallen. Daraus folgt weder eine Empfehlung für unbegrenzten Konsum noch die Garantie unveränderter Verkaufspreise.
Ist die Steuer in Berlin höher als auf dem Land?
Der Vorschlag betrifft eine bundesweite Verbrauchsteuer, keine kommunale Getränkesteuer. Unterschiedliche Ladenpreise können sich dennoch aus Vertrieb, Wettbewerb, Angeboten und Gebindegrößen ergeben.
Bleiben kleine regionale Hersteller verschont?
Für kleine unabhängige Hersteller bis 70.000 Liter Jahresproduktion sind Ausnahmen vorgesehen. Eine zusätzliche Befreiung für Betriebe bis eine Million Liter steht unter dem Vorbehalt einer beihilferechtlichen Genehmigung der Europäischen Kommission. „Regional“ allein genügt als Kriterium nicht.
Kann ich die Steuer mit einem Wassersprudler umgehen?
Sprudelwasser ohne süßen Zusatz fällt nicht unter das beschriebene Modell. Zuckerhaltige Getränkesirupe sollen jedoch ausdrücklich mit erfasst werden. Vergleichen Sie die Kosten je fertig zubereitetem Liter, einschließlich Konzentrat und Kohlensäure.
Macht die Steuer Lebensmittel insgesamt teurer?
Sie ist keine pauschale Abgabe auf den gesamten Lebensmitteleinkauf. Wie Hersteller und Händler ihre allgemeinen Preise später verändern, lässt sich daraus nicht sicher ableiten. Direkte Steuerbelastung und sonstige Preisentwicklung sollten getrennt betrachtet werden.
Mit dem eigenen Einkauf rechnen, nicht mit der Schlagzeile
Für einen Haushalt sind drei Angaben besonders hilfreich: der Zuckergehalt des gewählten Getränks, der Preis je Liter und die tatsächlich gekaufte Menge. Damit lässt sich eine mögliche Belastung wesentlich besser einordnen als mit einer pauschalen Aussage über „die Cola“.
Unter den genannten Annahmen wären in der oberen Stufe rund 38 Cent mehr je Liter denkbar. Wer Kosten senken möchte, kann bereits jetzt einen häufigen Getränkekauf überprüfen, eine ungesüßte Alternative bereitstellen und die Veränderung im eigenen Budget beobachten. Ob und wie die endgültige Steuer kommt, sollte vor dem geplanten Start erneut anhand des abgeschlossenen Gesetzgebungsverfahrens geprüft werden.
Vertiefung: Was die Zuckersteuer verändern kann – und woran ihr Erfolg zu messen wäre
Eine Getränkesteuer verändert zunächst eine Kalkulation. Ob daraus weniger Zucker im Einkaufskorb, höhere Preise oder andere Rezepturen entstehen, entscheidet sich anschließend bei Herstellern, Handel und Kunden. Für eine faire Bewertung müssen wir diese Schritte auseinanderhalten. Die folgenden Rechenbeispiele und Prüffragen sind eine eigene Analyse der vorgesehenen Tarifstruktur. Sie beschreiben mögliche Wirkungen, keine bereits beobachteten Ergebnisse in Deutschland.
Die entscheidenden Anreize liegen unmittelbar an den Schwellen
Stellen wir uns drei fiktive Limonaden vor, die unter die geplante Steuer fallen und für deren Hersteller keine Ausnahme greift. Die erste enthält 8,1 Gramm Zucker je 100 Milliliter. Senkt der Hersteller auf 7,9 Gramm, würde die Belastung von 32 auf 26 Cent je Liter sinken: 0,2 Gramm weniger Zucker je 100 Milliliter bringen sechs Cent Steuerersparnis je Liter.
Die zweite Limonade wird von 5,1 auf 4,9 Gramm verändert. Wieder sinkt der Zuckergehalt um 0,2 Gramm je 100 Milliliter. Diesmal würde die gesamte Belastung von 26 Cent je Liter entfallen. Die dritte Rezeptur wird deutlicher verändert: von elf auf neun Gramm. Obwohl diese Reduktion zehnmal größer ausfällt, bliebe das Getränk in der oberen Stufe. Die Steuerersparnis wäre null.
Das ist kein Rechenfehler, sondern eine Eigenschaft des Stufenmodells. Der fiskalische Anreiz hängt davon ab, wo ein Getränk startet und ob es eine Grenze unterschreitet. Die Tarifstruktur belohnt deshalb nicht jedes eingesparte Gramm gleich stark. Hersteller könnten ihre Entwicklung besonders auf Rezepturen knapp unter fünf oder acht Gramm ausrichten. Ob das tatsächlich geschieht, müsste später anhand der Produkte untersucht werden.
Ebenso wichtig: Die Sätze werden nicht addiert. Bei mindestens acht Gramm wären insgesamt 32 Cent je Liter vorgesehen, nicht 26 plus 32 Cent. Es handelt sich auch nicht um einen Grenzsteuersatz, der nur die Zuckermenge oberhalb einer Schwelle belastet. Maßgeblich ist die Einstufung des Getränks; der zugehörige Satz gilt für sein Volumen.
Derselbe Centbetrag kann das Haushaltsbudget unterschiedlich treffen
Vergleichen wir zwei frei gewählte Ausgangspreise ohne Pfand: 0,79 Euro und 1,99 Euro je Liter. Unterstellen wir für beide einen identischen, bereits sämtliche Steuern enthaltenden Ladenpreisaufschlag von gerundet 38 Cent. Dann steigt der günstige Liter auf 1,17 Euro, der teurere auf 2,37 Euro. Absolut zahlen beide Käufer 38 Cent mehr; relativ sind es jedoch rund 48 beziehungsweise 19 Prozent.
Dieser Vergleich ist eine Modellrechnung, keine Vorhersage bestimmter Markenpreise. Er zeigt, warum ein fester Betrag je Liter günstige Produkte prozentual stärker verteuern kann. Für die Haushaltskasse zählt zusätzlich die Menge: Ein hoher prozentualer Aufschlag bei seltenem Konsum kann weniger bedeuten als ein kleinerer Aufschlag bei mehreren Flaschen täglich. Eine faire Belastungsanalyse betrachtet daher Preis, Verbrauch und verfügbares Einkommen gemeinsam.
Wer die Steuer abführt, muss sie wirtschaftlich nicht allein tragen
Der gesetzliche Steuerschuldner und der Mensch, dessen Geldbeutel am Ende belastet wird, sind unterschiedliche Rollen. Die Abgabe soll bei Herstellern beziehungsweise dem Großhandel ansetzen. Daraus folgt weder, dass diese Unternehmen sämtliche Kosten selbst tragen, noch dass jede Flasche im Laden zwingend um einen exakt vorgegebenen Betrag teurer werden muss.
Ein Hersteller kann einen Teil über seine Marge auffangen, Preise anheben oder eine andere Rezeptur anbieten. Der Handel kann Aktionen verändern, verschiedene Artikel unterschiedlich kalkulieren oder Aufschläge weiterreichen. Wie viel beim Käufer ankommt, hängt unter anderem vom Wettbewerb und davon ab, wie leicht Kunden auf andere Produkte ausweichen. Auch eine Verteilung über mehrere Produkte eines Sortiments ist wirtschaftlich denkbar.
Deshalb reicht eine einzelne neue Preisangabe nicht als Beweis für die Steuerwirkung. Zum Vergleich gehören dieselbe Packungsgröße, derselbe Händler und möglichst normale Preise außerhalb von Aktionen. Rohstoffe, Energie, Verpackung und allgemeine Preisanpassungen können sich gleichzeitig verändern.
Drei Zuckerbegriffe beantworten drei verschiedene Fragen
Gesamtzucker bezeichnet den Zucker insgesamt, unabhängig davon, ob er natürlicherweise enthalten ist oder hinzugefügt wurde. Zugesetzter Zucker beschreibt seine Herkunft aus der Herstellung beziehungsweise Zubereitung. Freie Zucker sind eine ernährungswissenschaftliche Kategorie: Dazu zählen neben zugesetzten Zuckern auch Zucker in Honig, Sirup, Fruchtsäften und Fruchtsaftkonzentraten.
Diese Begriffe sind nicht austauschbar. Ein Saft kann ohne Zuckerzusatz hergestellt sein und trotzdem freie Zucker enthalten. Milch enthält von Natur aus Milchzucker, der nicht allein deshalb zu den freien Zuckern zählt. Für die geplante Abgabe kommen außerdem Produktkategorien und Ausnahmen hinzu. Aus „steuerfrei“ lässt sich deshalb keine allgemeine Ernährungsempfehlung ableiten.
Für den Erfolg braucht es mehr als eine Zahl zu den Einnahmen
Ein brauchbarer Prüfrahmen beginnt bei der Frage: Wie viel Zucker wird über die tatsächlich verkauften Getränke angeboten? Dafür ist der absatzgewichtete Zuckergehalt hilfreicher als der einfache Durchschnitt aller verfügbaren Produkte. Eine selten verkaufte Limonade sollte in dieser Rechnung nicht genauso stark zählen wie ein Getränk, von dem Millionen Flaschen gekauft werden.
Daneben muss die gesamte Verkaufsmenge betrachtet werden. Weniger Zucker je Liter bedeutet nicht automatisch weniger Zucker insgesamt, wenn deutlich mehr Liter verkauft werden. Umgekehrt kann die verkaufte Zuckermenge sinken, obwohl einzelne unveränderte Klassiker weiterhin im Regal stehen. Für diese Auswertung braucht man vergleichbare Produkt-, Mengen- und Rezepturdaten.
Der nächste Schritt betrifft Ausweichreaktionen. Kaufen Menschen häufiger Wasser oder ungesüßten Tee? Wechseln sie zu steuerbefreiten süßen Getränken, anderen Einkaufsorten oder zusätzlichen Süßwaren? Nicht jede mögliche Ausweichreaktion muss groß sein. Sie sollte aber geprüft werden, bevor aus einem Rückgang bei einer Getränkekategorie auf die gesamte Ernährung geschlossen wird.
Schließlich sind Einnahmen und Gesundheit unterschiedliche Ziele. Erfolgreiche Zuckerreduktion kann die Steuerbasis verkleinern. Niedrigere Einnahmen wären dann nicht zwangsläufig ein Misserfolg. Höhere Einnahmen wiederum beweisen noch keinen gesundheitlichen Nutzen. Auch die Verwendung des Geldes muss gesondert beurteilt werden. Aus den Plänen folgt keine garantierte persönliche Ersparnis beim Krankenversicherungsbeitrag.
Beobachtung, Modell und Ursache sollten erkennbar bleiben
Eine Prognose berechnet mögliche Entwicklungen unter bestimmten Annahmen. Eine Auswertung misst tatsächlich beobachtete Veränderungen. Beides kann nützlich sein, beantwortet aber unterschiedliche Fragen. Besonders langfristige Gesundheitswirkungen lassen sich nicht bereits aus den ersten Monaten der Steuereinnahmen ablesen.
Selbst ein gemessener Rückgang des Getränkezuckers beweist für sich allein noch nicht, welcher Anteil durch die Steuer verursacht wurde. Parallel können Ernährungsgewohnheiten, Werbung, Produktangebote oder Einkommen wechseln. Überzeugende Untersuchungen berücksichtigen solche Einflüsse und nennen ihre Unsicherheiten. Für Deutschland wären eigene Daten nötig; aus ausländischen Erfahrungen lassen sich keine sicheren deutschen Prozentwerte oder Krankheitsfallzahlen übernehmen.
Faire Kritik unterscheidet Zielkonflikte von pauschalen Urteilen
Eine sachliche Kritik kann fragen, ob die Schwellen gut gewählt sind, ob Ausnahmen Ausweichanreize schaffen und wie stark regelmäßige Käufer mit knappen Einkommen belastet werden. Ebenso berechtigt ist die Gegenfrage, welche Veränderungen ohne zusätzlichen finanziellen Anreiz zu erwarten wären. Keine dieser Fragen wird durch ein einzelnes Vorher-nachher-Foto eines Supermarktregals beantwortet.
Bei kleinen Herstellern entsteht ein besonderer Zielkonflikt: Entlastungen können Verwaltungsaufwand begrenzen, während vergleichbare Getränke unterschiedlich behandelt werden. Vorgesehen sind Ausnahmen für kleine unabhängige Hersteller bis 70.000 Liter Jahresproduktion. Die zusätzliche Befreiung bis eine Million Liter steht unter dem Vorbehalt einer EU-Beihilfengenehmigung. Diese Ausnahme ist deshalb keine belastbare Grundlage für die Annahme, jede regionale Limonade bleibe künftig steuerfrei.
Diese Prüfung hilft bei neuen Rezepturen und Preisen im Jahr 2027
- Grundpreis vergleichen: Euro je Liter und Füllmenge ansehen, Pfand getrennt betrachten.
- Etikett neu lesen: Zuckergehalt je 100 Milliliter prüfen, auch bei vertrauten Marken.
- Zutaten vergleichen: Wurde Zucker verringert, wurden Süßungsmittel ergänzt oder andere Zutaten verändert?
- Eigene Menge berücksichtigen: Den Preisunterschied mit dem tatsächlichen Wochenverbrauch multiplizieren.
- Werbeaussagen einordnen: „Neue Rezeptur“ und „steuerfrei“ ersetzen keine sachliche Prüfung.
- Gesetzesstand prüfen: Vor dem geplanten Start klären, welche Regeln endgültig beschlossen wurden.
Mit dieser Prüfung lässt sich unterscheiden, ob ein neues Angebot wirklich weniger Zucker enthält, nur anders beworben wird oder vor allem teurer geworden ist. Genau diese Unterscheidung macht die Debatte für den eigenen Alltag brauchbar.

Hobbykoch, Gartenliebhaber und Autor
 Auch ein dauerhafter Abschied ist damit nicht belegt: Laut *Lausitzer Rundschau* schließt McDonald’s eine zeitweise Rückkehr zu einem späteren Zeitpunkt nicht aus. Einen Termin für ein mögliches Comeback nannte das Unternehmen dem Bericht zufolge nicht. [Lausitzer Rundschau](https://www.lr-online.de/nachrichten/panorama/mcdonalds-wie-lange-gibt-es-den-mcrib-noch-79586689.html?utm_source=chatgpt.com) ### Kann der McRib schon vorher ausverkauft sein? Ja. Der angekündigte letzte Tag im Standardsortiment ist kein Versprechen, dass jedes Restaurant bis dahin McRib anbietet. Der verfügbare Bestand kann sich von Filiale zu Filiale unterscheiden. Ist der Burger an einem Standort nicht bestellbar, belegt das daher weder einen bundesweiten Ausverkauf noch eine deutschlandweit letzte Lieferung. Wer am Samstag gezielt nach dem McRib sucht, sollte den Bestand direkt beim gewünschten Restaurant oder in den dort verfügbaren Bestellinformationen prüfen. Eine Aussage eines einzelnen Standorts wäre zunächst auch nur für diese Filiale aussagekräftig. ### Fazit Der McRib soll ab dem 28. Oktober 2026 aus dem dauerhaften Standardsortiment verschwinden. **Dass am Samstag, dem 24. Oktober, bundesweit ein letzter Nachschub kommt, ist öffentlich bislang nicht bestätigt.** Möglich sind abweichende Warenbestände einzelner Restaurants. Eine spätere Rückkehr als zeitlich begrenzte Aktion bleibt laut Unternehmensauskunft gegenüber der *Lausitzer Rundschau* möglich. **Quellen** - *Lausitzer Rundschau*: [Wie lange gibt es den McRib noch?](https://www.lr-online.de/nachrichten/panorama/mcdonalds-wie-lange-gibt-es-den-mcrib-noch-79586689.html) [Lausitzer Rundschau](https://www.lr-online.de/nachrichten/panorama/mcdonalds-wie-lange-gibt-es-den-mcrib-noch-79586689.html?utm_source=chatgpt.com) - *Märkische Oderzeitung*: [An diesem Tag gibt es das letzte Mal den McRib](https://www.moz.de/nachrichten/panorama/mcdonalds-an-diesem-tag-gibt-das-letzte-mal-den-mcrib-79593965.html) [moz.de](https://www.moz.de/nachrichten/panorama/mcdonalds-an-diesem-tag-gibt-das-letzte-mal-den-mcrib-79593965.html?utm_source=chatgpt.com) **SEO-Titel:** McRib: Gibt es am Samstag noch einmal Nachschub? McRib teilweise ausverkauft](https://heimatwurzel.de/wp-content/uploads/2026/10/McRib-Teilweise-ausverkauft-1024x683-340x460.png "McRib teilweise ausverkauft")